山外“青山”的那些“镍”缘
山外青山,不仅风景秀丽,更蕴藏着丰富的矿产资源,尤其是镍这种重要的金属元素。青山控股集团,作为中国不锈钢产业的巨头,其发展历程与镍的紧密关联,构成了其独特的“镍”缘。
一、青山控股的镍矿布局
青山控股集团自上世纪80年代末下海办厂以来,便敏锐地发现了不锈钢国产化的商机。随着业务的不断拓展,青山逐渐将目光投向了镍矿资源。镍是不锈钢生产的重要原材料,而青山通过在全球范围内的战略布局,成功获取了丰富的镍矿资源。
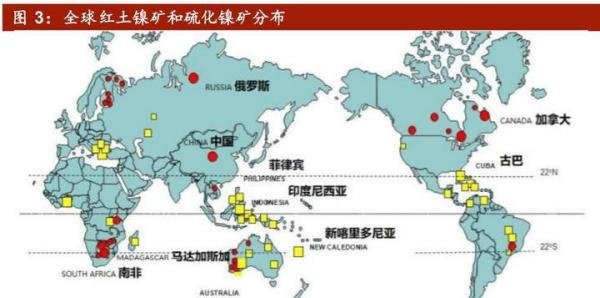
印尼与菲律宾的投资:青山在印尼和菲律宾这两个红土镍矿资源丰富的国家进行了大量投资。红土镍矿相对硫化镍矿提炼难度较高,但开采成本较低,且符合中国海上丝绸之路的国策。青山通过投资,成功从产业链的下游延伸到了上游,实现了镍矿资源的自主可控。
镍铁产量:目前,印尼一年的镍铁产量约为130万吨,而青山一家就占据了其中一半的产量,充分显示了其在镍矿资源领域的强大实力。
二、镍的多元用途与青山的技术突破
镍的用途不仅限于不锈钢的生产,它还是制造电池的重要材料。随着电动汽车市场的蓬勃发展,镍作为上游材料之一备受瞩目。
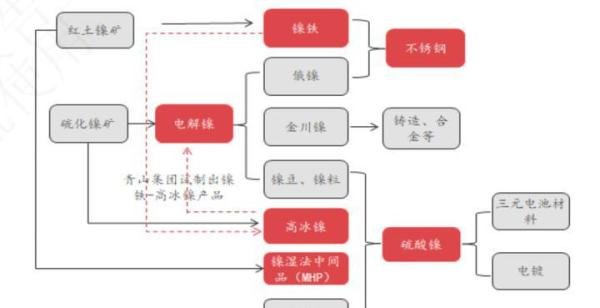
硫酸镍的生产:曾经,硫酸镍的唯一来源是硫化镍矿的二级产品高冰镍。但青山通过技术创新,成功实现了红土镍矿到高冰镍的转化,打破了这一壁垒。这一技术突破使得青山成为了高冰镍的供应商之一,并有望大幅增加镍的产量。
镍价的影响:青山的这一技术突破对镍价产生了深远影响。由于红土镍矿可以转化成高冰镍,镍的产量预计会大幅增加,从而将镍的大宗商品价格长期打压在较低水平。
三、青山在LME的期货交易与风险
青山控股集团在LME伦敦金属期货交易中心稳定持有大量镍的空仓,这一策略原本看似完美。然而,一场突如其来的俄乌冲突却打破了这一平衡。
做空逻辑:青山作为最大的不锈钢生产商和镍原料的供货商之一,有大量的套期保值需求。同时,作为镍冶炼技术突破的主导者和参与者,青山对镍的价格走势有着战略性的洞察。因此,青山选择在LME做空镍期货。
风险暴露:然而,青山主营业务相关的镍是低精度的红土镍,而在LME交易的镍板则是由高精度的硫化镍生产出来的。这一差异使得青山在期货到期时可能面临货不对板的问题,无法成功交付给买家。
嘉能可的逼空:在俄乌冲突导致俄罗斯生产的镍被排除出交易所后,嘉能可等大宗商品贸易商敏锐地察觉到了青山的破绽。他们通过开多仓推高镍价,试图逼空青山。短短两日内,镍的价格翻了四倍,青山的20万吨空单造成了近160亿美元的浮亏。
四、青山的自救与未来展望
面对逼空危机,青山积极自救,通过补充保证金和寻找足够的镍板进行实物交割来应对风险。
补充保证金:青山与合作的几大银行达成了协议,补充资金以继续保持其空仓。这有助于青山维持足够的流动性来支付保证金,避免被交易所强平。
实物交割:青山正在调用自己的资源试图在交割日之前找到足够的镍板进行实物交割。虽然期货价格高涨,但如果青山可以通过资源置换或低价买入现货镍板进行交割,那么其损失可以大大降低。
未来展望:尽管当前青山面临巨大挑战,但其深厚的产业基础和创新能力使其有望度过难关。未来,青山将继续深耕不锈钢和镍矿资源领域,同时积极探索新能源等新兴产业领域的发展机遇。
综上所述,山外“青山”的“镍”缘既充满了机遇也伴随着挑战。青山控股集团通过全球战略布局和技术创新在镍矿资源领域取得了显著成就,但突如其来的俄乌冲突却使其面临了巨大的风险。然而,凭借深厚的产业基础和创新能力,青山有望度过难关并继续在全球不锈钢和镍矿资源领域发挥重要作用。