医药代表不会完全消亡,而是面临转型,未来将向专业型过渡,并与医药数字化营销并行发展。
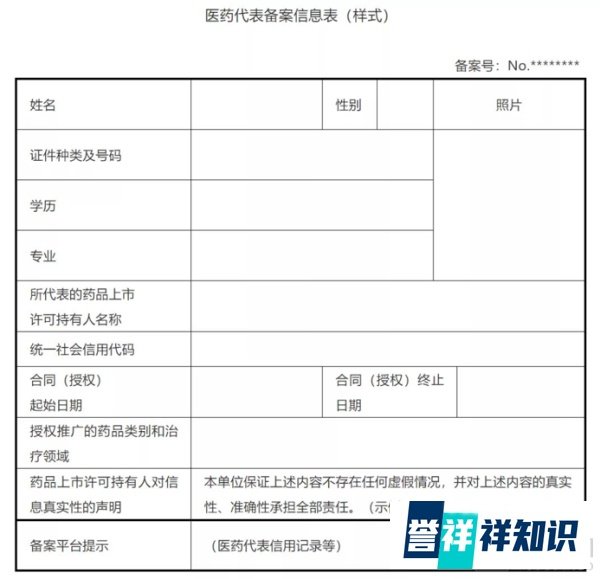
医药代表备案制度:2020年12月1日起正式执行的《医药代表备案管理办法(试行)》明确规定了医药代表的职责为药品信息传递、沟通与反馈,禁止其从事销售任务分配、统方等违规行为。这一制度通过备案制限制了非专业人员进入行业,推动医药代表向专业化转型。
集采政策的冲击:国家药品集中带量采购政策直接压缩了药企利润空间,导致销售团队规模缩减。例如,某国企中标后销售团队从20人减至4人,未中标企业也因市场流失而裁员。据统计,全国医药代表数量从300多万锐减至200万左右,未来可能进一步降至70-80万。
行业净化效应:政策打击“带金销售”和“人情销售”,淘汰不专业人员。例如,赛诺菲因产品中标裁撤800人,但专业代表通过转岗或跳槽得以留存。政策倒逼行业回归学术推广本质,减少灰色利益链条。
细分市场机会:民营医院、县级医院及线上线下药店成为新增长点。例如,沈阳某代表因同类产品被集采而失业,但计划转向非试点区域或民营医院;县城医院因医生主动权较大,部分药企开始下沉市场。
专业能力成为核心竞争力:江苏某代表因工龄长、销售业绩和专业能力突出被留任,且薪资上涨。企业裁员后,剩余代表需覆盖更大区域,对综合能力要求更高,专业型代表更具优势。
职业转型路径:部分代表选择转向创新药领域或医药数字化营销。例如,强生代表认为10年内行业可能被数字化淘汰,而赛诺菲代表则认为政策净化行业,专业代表将受益。
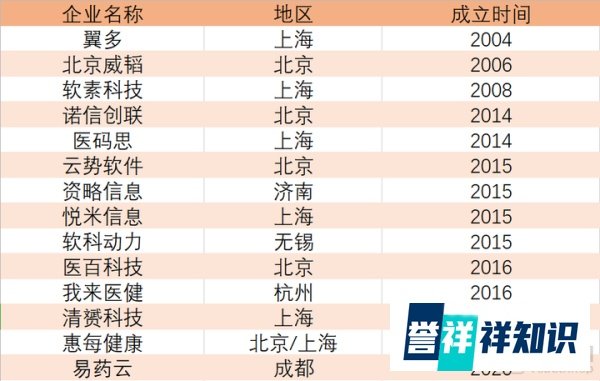
数字化营销模式:包括基础CRM系统、公有云/私有云SaaS平台,提供在线拜访、学术会议等功能。2019年市场规模达15.7亿元,疫情后因物理隔离加速发展。
对传统模式的冲击:药企传统人力密集型销售模式受挑战,虚拟医药代表成为趋势。例如,强生代表认为数字化将淘汰行业,但需时间沉淀。
局限性:国内药企数字化转型尚未完成,学术推广线上化面临阻碍。医生因工作繁忙仍需专业代表筛选药品信息,数字化营销无法完全替代线下服务。
过渡期特征:未来几年是行业转型过渡期,不符合要求的代表将逐步退出,专业代表迎来新机遇。例如,创新药研发需代表传递信息,集采覆盖的仿制药则减少对代表的依赖。
合作而非替代:数字化营销将作为“合作者”提升行业效率,而非完全取代专业代表。例如,后疫情时代需打磨精细化服务,与代表协同满足多方需求。
长期需求存在:只要社会对药品信息筛选和传递有需求,医药代表职业就不会消失。政策旨在规范行为,推动行业回归理性,而非消灭职业本身。