对50万以上存款征收高额利息税的建议虽出于促进消费的初衷,但存在合理性争议,且可能损害中老年群体利益,未能有效解决财富分配不均的核心问题。具体分析如下:
目标群体合理性存疑
中老年群体为主:我国存款用户以40岁以上中老年人为主,50万元存款可能是其养老钱、保命钱。例如,部分老人因非法集资高息诱惑血本无归,更倾向将钱存入银行求稳。
消费意愿低:即使征收高额利息税,中老年人也可能因应对未来不确定性(如医疗、养老)而减少消费,而非增加支出。
财富分配不均未解决
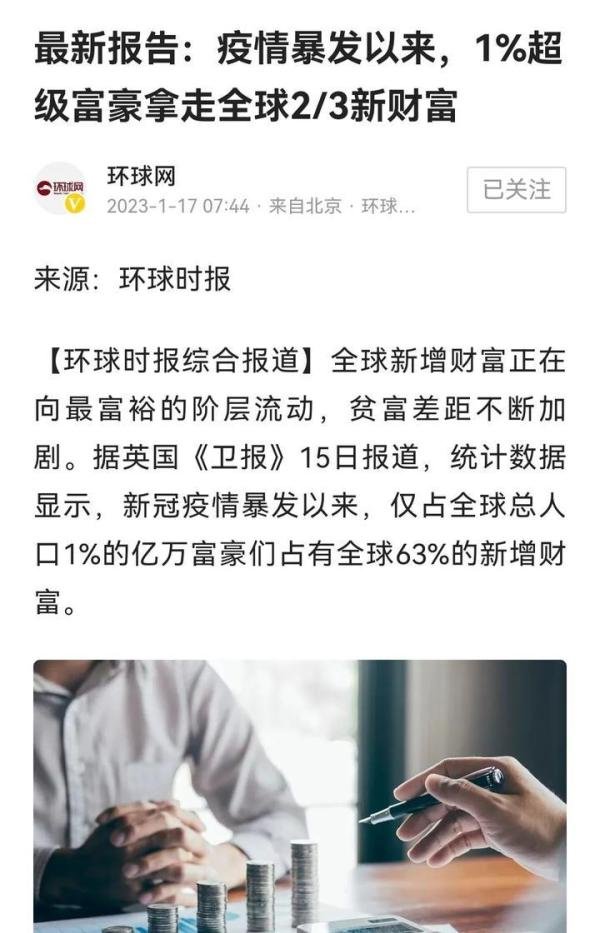
全球财富集中趋势:据英国《卫报》2023年1月报道,疫情以来全球1%的超级富豪获得2/3的新财富。国际救援组织乐施会报告显示,截至2021年底,全球1%最富有群体占据新增财富的63%。
国内数据类似:三亚18万元/晚的天价酒店一房难求,反映高端消费市场与普通民众消费能力的巨大差距。普通民众的50万元存款与富豪财富相比微不足道,征收利息税难以从根本上改变消费结构。
损害中老年群体利益:50万元存款可能是中老年人一生的积蓄,征收高额利息税可能被视为对其财产权的侵犯。例如,农民对“捐牛”问题的回答(因真实拥有而拒绝)反映了民众对涉及自身利益的敏感态度。
消费抑制风险:若中老年人因利息税减少每月收入,可能进一步压缩消费,与政策初衷相悖。
征收50万元以上存款高额利息税的建议,虽在历史和国际上有先例,但当前中国中老年群体存款性质特殊,政策可能加剧其经济压力,且未触及财富分配不均的核心问题。专家应更关注通过税收、社保等手段调节高收入群体财富,而非对普通民众的“血汗钱”下手。