支付宝花呗已全面纳入央行征信系统。此次升级从部分用户试点扩展至全用户覆盖,用户需通过主动操作完成征信授权。以下是具体分析:
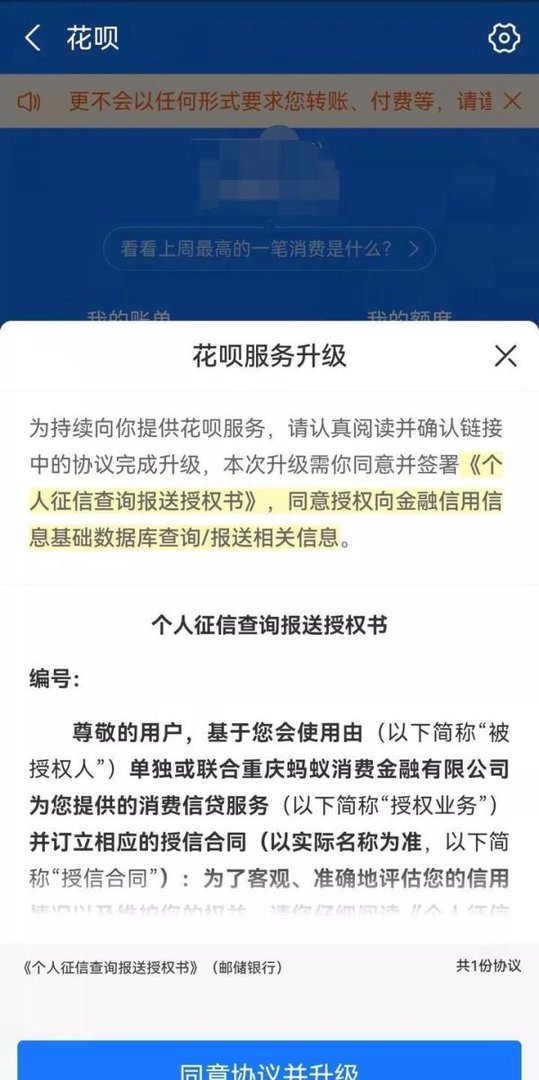
升级范围变化此前仅部分用户收到升级邀请,而近期支付宝通过首页弹窗形式向全体用户推送升级提示,标志着花呗征信接入完成全量覆盖。用户需在提示页面主动点击确认,完成征信授权流程。
征信影响机制花呗作为循环额度消费信贷产品,其使用记录(包括额度、还款情况等)将同步至央行征信系统。这与信用卡的征信上报逻辑一致:
正面记录:按时还款可积累良好信用记录;
负面记录:逾期行为将影响个人征信评分,可能限制后续贷款审批。
与信用卡的类比信用卡申请时需授权查询征信,使用过程中逾期会留下不良记录。花呗纳入征信后,其管理方式与信用卡高度相似:
合理使用:保持低负债率、按时还款可提升信用评级;
风险控制:单笔大额消费或频繁最低还款可能触发系统风控。
监管意义此次升级有助于完善信贷市场基础设施:
风险预警:通过征信数据共享,金融机构可更精准评估用户偿债能力;
行业规范:遏制多头借贷、过度授信等乱象,降低系统性金融风险;
消费者保护:明确征信使用规则,防止信息滥用。
用户应对建议
主动查询征信报告:每年可免费获取2次征信报告,核查花呗记录是否准确;
优化使用习惯:建议将花呗额度控制在月收入的30%以内,避免过度依赖;
关注还款提醒:设置自动还款或日历提醒,防止因疏忽导致逾期。
此次升级标志着消费信贷行业正式纳入国家信用体系,用户需以更审慎的态度管理个人信用资产。