信用算力宣称“All in 2B”并不认真,其实际仍以to C业务为主,本质是贷款超市模式,且存在历史合规风险。 以下为具体分析:
用户规模与流量:
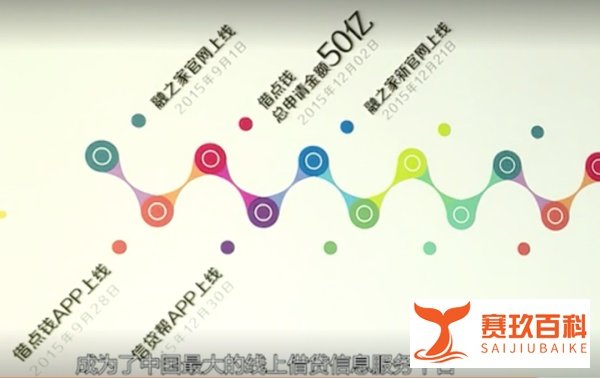
官网显示累计注册用户6000万,日均借款申请50万次。
借点钱APP在小米、华为等渠道累计下载量超1亿次,仅VIVO渠道下载量达4000多万次。
产品推荐与盈利模式:
借点钱APP首页推荐通通分期、51车信贷等现金贷产品,平均放款金额1-20万;“借钱页面”包含国美易卡、携程-借去花等产品。
快借宝APP需用户提交资料后匹配贷款平台,客服称可申请2-3家机构增加成功率。
信贷帮APP定位为“信贷经理的移动展业平台”,但目前在苹果手机已无法注册。
贷款超市本质:信用算力通过收集有借款需求的用户,推荐至金融机构获利,未改变C端流量依赖的运营模式。
P2P行业关联:
信用算力前身是上海融之家金融信息服务有限公司,曾为盈灿集团旗下子品牌,与P2P平台投之家同属一个集团。
2018年P2P行业暴雷潮中,投之家“爆雷”被立案侦查,融之家于同年7月11日更名为信用算力,与盈灿集团切割,告别P2P业务。
监管整治下的挑战:
随着监管对消金行业整治深入,贷款超市面临现金贷平台“剧烈出清”的阵痛,一批“714高炮”平台退出,银行系、持牌系消金及互联网巨头产品话语权增大。
贷款超市客户选择范围变窄,经营利润受挑战,转型势在必行。