央行、银保监会决定阶段性调整差别化住房信贷政策,允许符合条件的城市在2022年底前自主决定首套住房贷款利率下限,23城房贷利率或因此跌破4%。
新政执行城市条件政策明确限定执行城市需满足以下标准:2022年6-8月份新建商品住宅销售价格环比、同比均连续下降。这一条件聚焦房价下行压力较大的城市,通过利率调整刺激购房需求。符合条件的城市政府可根据当地房地产市场形势变化及调控要求,自主决定利率调整方向(维持、下调或取消下限),人民银行及银保监会派出机构将指导省级市场利率定价自律机制配合实施。
政策目标与影响
降低居民购房成本:通过下调首套房贷利率下限,直接减少购房者利息支出。例如,若利率从4.1%降至3.9%,贷款100万元、期限30年的购房者每月可节省约120元利息,总利息支出减少约4.3万元。
支持刚性住房需求:政策明确优先保障首套房购买者,避免资金过度流入投资性购房,符合“房住不炒”原则。
促进市场平稳发展:通过差异化利率政策,缓解部分城市房价下行压力,防止市场过度波动,同时为地方调控提供灵活工具。
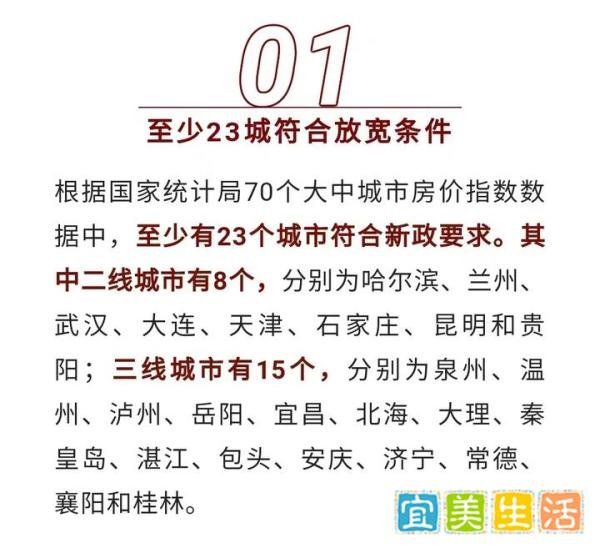
23城潜在受益分析根据国家统计局70城房价数据,2022年6-8月新建商品住宅价格环比、同比均连续下降的城市主要包括天津、石家庄、大连、哈尔滨、武汉、贵阳、昆明、兰州、秦皇岛、包头、温州、安庆、泉州、济宁、宜昌、襄阳、岳阳、常德、湛江、桂林、北海、泸州、大理等23个城市。这些城市若调整利率下限,房贷利率可能跌破4%,进一步降低购房门槛。
政策实施细节
时间范围:政策有效期至2022年12月31日,属于阶段性调整措施。
自主性原则:城市政府可根据自身市场情况选择调整方向,例如房价下行压力大的城市可能取消利率下限,而市场相对稳定的城市可能维持现有水平。
银行与客户协商机制:在地方政策框架内,银行可与客户协商确定具体利率水平,确保政策灵活落地。
政策背景与意义当前房地产市场面临调整压力,部分城市房价下行、成交低迷。央行与银保监会通过阶段性放宽利率下限,为地方调控提供精准支持,既避免“一刀切”政策,又通过市场化手段激活合理住房需求。此举有助于稳定市场预期,同时为后续政策调整预留空间。