投资作为一种生活方式,体现了对财富管理的积极态度和对经济规律的主动适应,其核心在于通过合理配置资源实现价值增长,同时传递风险与收益平衡的理念给下一代。
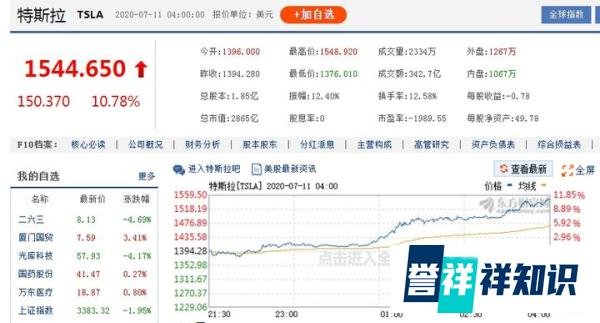
投资教育是家庭价值观的传承文中母亲通过实践向孩子传递资金的时间成本、风险与收益关系等概念。例如,孩子主动观察股票走势曲线、追问投资逻辑,这种互动不仅培养了金融意识,更激发了对经济规律的好奇心。长期来看,这种教育可能使孩子未来接触投资类书籍时产生共鸣,形成“投资是生活一部分”的认知框架,而非排斥或恐惧。
投资需匹配个人风险承受能力对于无法承受股市波动或缺乏时间管理的投资者,可选择灵活性更高的工具。例如:
投资相连保险产品:结合保险保障与基金投资,提供股票基金、派息基金等选项,支持短期赎回并产生现金流。
硬通货配置:美元作为全球储备货币,具有保值功能,尤其在医疗资源强、经济恢复快的国家相关资产中表现稳健。
分散投资:通过跨市场、跨资产类别配置降低单一风险,如同时持有美股和渔村(香港)基金产品。
投资理念需与时俱进保守型储蓄者可能因规避风险而错失机会,而主动投资者需持续学习市场规则、政策变化和技术趋势。例如,疫情后医疗资源强的国家经济恢复更快,其相关资产(如生物科技股)可能更具潜力。此外,法治环境、企业创新能力是选择投资标的的关键标准,避免盲目跟风或投机行为。
投资与生活的深度融合当投资成为生活方式,它不再仅是财富增长手段,而是家庭成员共同参与的实践。例如,母亲与孩子讨论投资逻辑、观察市场动态,将抽象概念转化为具体经验,这种互动既增进了亲子关系,又培养了孩子的理性决策能力。未来,孩子可能将投资思维应用于职业选择、创业规划等领域,形成更全面的生活策略。
总结:投资作为生活方式,其本质是通过资源优化配置实现个人与家庭的长期目标。它既需要理性分析市场规律,也需结合自身风险偏好选择工具,更需通过代际互动传递价值观。无论是直接参与股市,还是通过保险产品间接投资,核心都在于主动适应经济变化,而非被动接受储蓄的单一路径。