选择信托产品时,需根据资金投向明确产品类型,并结合风险偏好、收益目标及市场环境综合评估。以下是主流信托产品的核心筛选要点:
核心逻辑:依托政府信用,安全性较高,但需警惕“伪政信”项目。
地区经济实力:优先选择地级市项目,综合财力强、公共预算高的地区(如长三角、珠三角)。
债务率需低于国际警戒线(90%-150%),例如江苏、天津等经济发达地区债务率可能偏高,需谨慎评估。
融资方资质:
直接控股关系(如城投平台)优于间接控股;
金融控股平台类国企偿债能力较强,因融资渠道多元且政府干预性强。
项目模式风险:
政府与民企合作的PPP模式风险较高,需考察民企实力及项目运营能力。
抵押物优先级:稀有资源>住宅土地>商用土地>应收账款>股权收益权。
核心逻辑:流动性强、安全性高,但收益接近银行理财(年化3%-4%)。
标准化债权占比:需超过50%,避免“伪现金管理”产品(非标债权占比过高)。
收益率警戒线:若收益高于6%-7%,可能隐含风险,需谨慎评估底层资产。
信托公司资质:优先选择综合排名靠前的机构(如中信、平安),风控能力更强。
核心逻辑:依托个人消费信贷,风险分散,但需关注资产质量。
放款形式:助贷模式(信托公司直接管理)优于单纯通道模式,风控更严格。
不良率容忍度:在保障优先级本息前提下,不良率越高说明风控缓冲空间越大。
历史坏账率:优先选择坏账率低于行业平均水平(如低于2%)的产品。
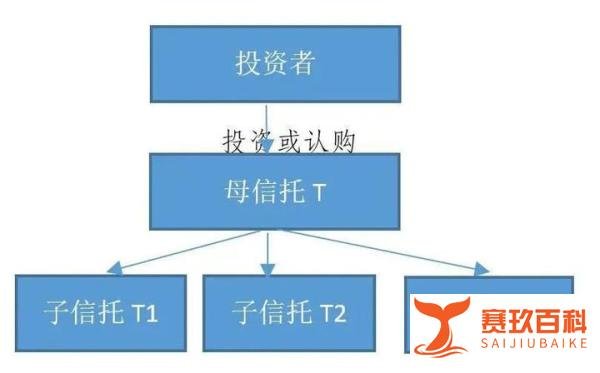
核心逻辑:信托中的信托,需警惕“资金池”违规操作。
信托公司资质:优先央企或地方国企背景机构(如华润、江苏信托),避免选择历史兑付问题较多的公司。
底层资产透明度:要求披露底层产品信息,若无法对应则依赖信托公司隐性兑付能力。
历史兑付记录:延期兑付比例高、纠纷多的机构需规避。
核心逻辑:政策收紧下需优选抗跌性强资产。
城市能级:一线>二线>三四线,偏远县城项目风险极高。
人口流入:经济下行期,人口持续流出的城市房价泡沫破裂风险大。
区域属性:核心城市中心城区>刚需属性强的郊区>无居住支撑的远郊。
金知结语:信托产品选择需兼顾“安全性、收益性、流动性”,核心在于穿透底层资产、评估交易对手信用及信托公司风控能力。