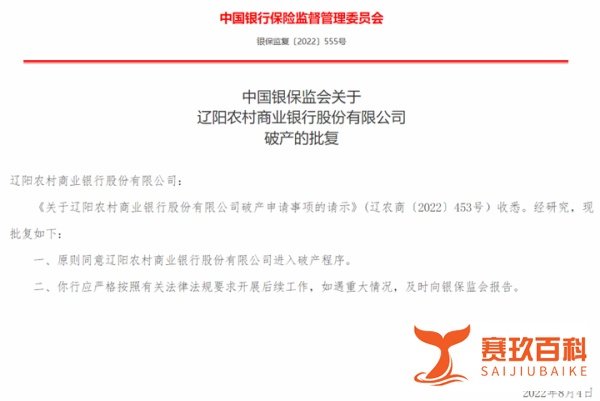
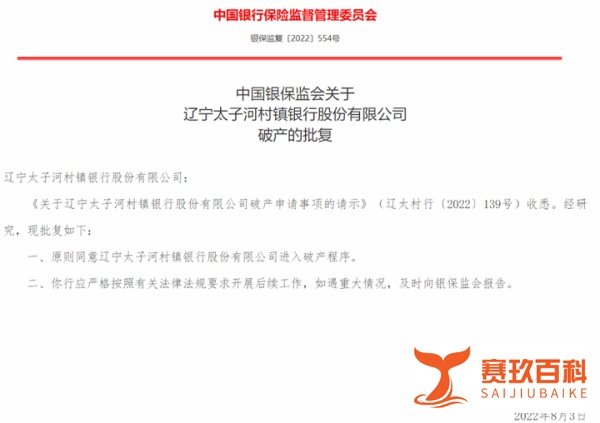
银保监会已原则同意辽阳农村商业银行股份有限公司、辽宁太子河村镇银行股份有限公司进入破产程序,此前两家银行业务已被沈阳农村商业银行承接,客户资金和交易安全不受影响。
银保监会分别发布批复,原则同意辽阳农商行和辽宁太子河村镇银行进入破产程序。批复要求两家银行严格按照法律法规开展后续工作,如遇重大情况需及时向银保监会报告。
此次批复标志着两家银行破产程序正式启动,后续将依法进行清算、资产处置和债务偿还等工作。
今年7月,沈阳农商行发布公告称,经国家金融管理部门同意,自公告发布之日起承接辽阳农商行和辽宁太子河村镇银行的网点、人员和存款。
客户在两家银行的存折、存单、银行卡等交易介质可在沈阳农商行继续使用或免费更换,资金安全、交易安全不受影响,存取款等业务正常办理,各项服务保持不变。
股东违规问题:辽阳农商行多名股东(包括前四大股东)被列入银保监会重大违法违规股东名单,存在违规开展关联交易、隐瞒关联关系、入股资金来源不符合规定、违规转让股权等问题,导致银行治理混乱。
经营风险累积:辽阳农商行成立仅6年,但股东结构复杂,影响了运营和发展。其资产不良率远超银行业平均水平,营收和净利润增速自2017年起大幅下滑,甚至出现负值,最终导致破产。
关联关系影响:辽宁太子河村镇银行是辽阳农商行旗下控股银行,两家银行因股东违规问题共同陷入困境,最终被同一机构承接并进入破产程序。
历史银行破产案例
国内此前已有四家银行破产,分别是包商银行、海南发展银行、河北省肃宁县尚村农村信用社和广东汕头商业银行。
包商银行:作为规模较大的银行,其破产具有代表性。2021年2月7日,北京市第一中级人民法院裁定包商银行正式破产。包商银行自2017年起营收和净利润增速大幅下滑,资产不良率远超行业平均水平,风险累积最终导致破产。
其他案例:海南发展银行、河北省肃宁县尚村农村信用社和广东汕头商业银行的破产也均与经营不善、风险累积有关。
中小银行破产的普遍性
从历史案例和本次破产事件来看,破产银行以中小银行为主,国有大行和股份制银行因规模较大、风控体系完善,相对安全。
近年来,中小银行面临经营利润下滑、盈利压力增大的挑战,部分银行因治理混乱、风险累积最终走向破产。
监管应对措施
为维护金融稳定,银保监会鼓励优质银行、保险公司和其他适格机构参与并购重组农村中小银行,通过市场化方式化解风险。
此次沈阳农商行承接两家银行业务,正是监管鼓励并购重组的体现,有助于保障客户权益、维护金融秩序。